一、行业概述
1.1 信息安全软件定义与分类
信息安全软件是指用于保护计算机系统、网络、数据及应用免受未授权访问、攻击、破坏或泄露的软件产品与解决方案。按功能可划分为:网络与边界安全软件(防火墙、VPN、IDS/IPS)、端点安全软件(防病毒、EDR)、数据安全软件(加密、DLP)、身份与访问管理软件(IAM)、安全管理与审计软件(SIEM、SOC)以及云安全、工控安全等新兴领域软件。
1.2 行业发展环境
政策驱动: 《网络安全法》《数据安全法》《个人信息保护法》构成监管铁三角,等保2.0、关基保护条例、数据出境安全评估等落地实施,推动合规需求持续释放。2023年《商用密码管理条例》修订、2024年《网络安全专用产品目录》调整进一步细化市场规则。
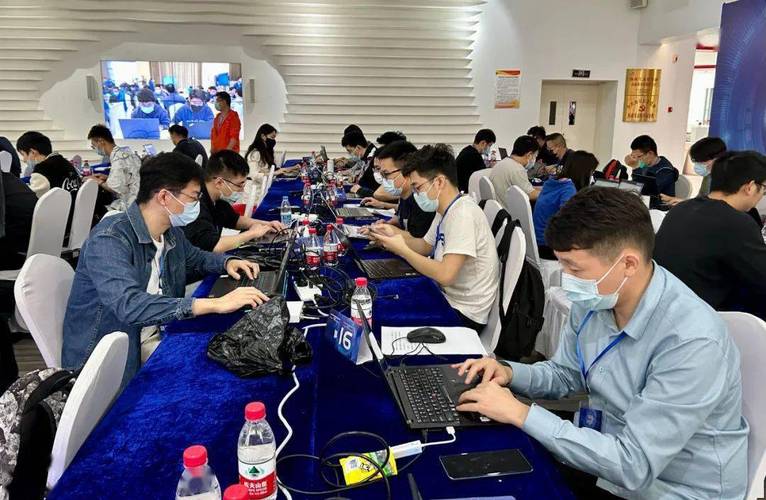
需求驱动: 企业数字化转型与云化进程加速,远程办公与物联场景扩大攻击面;国家级APT攻击、勒索软件事件频发,实战化防护需求从“合规导向”转向“效果导向”。
技术驱动: AI大模型赋能威胁检测与自动化响应,零信任架构从概念走向落地,SASE、XDR、隐私计算等技术融合重塑产品形态。
1.3 产业链结构
上游为芯片、服务器、数据库等基础软硬件;中游为信息安全软件厂商(含通用型厂商与垂直领域专业厂商);下游覆盖政府、金融、电信、能源、医疗、教育及中小企业。渠道以直销与代理结合,云化交付(SaaS)占比逐步提升。
二、市场发展现状
2.1 全球市场概况
根据Gartner及IDC数据,2023年全球信息安全支出约1880亿美元,软件占比约45%,预计2024-2030年复合增长率(CAGR)约10%-12%,2030年软件市场规模有望突破1500亿美元。云安全、数据安全、身份管理为增速最快细分赛道。
2.2 中国市场规模与结构
2023年中国信息安全软件市场规模约420亿元人民币(约60亿美元),同比增长约18%,增速显著高于全球平均水平。预计2024-2030年CAGR约16%-20%,2030年市场规模有望达1200-1500亿元。
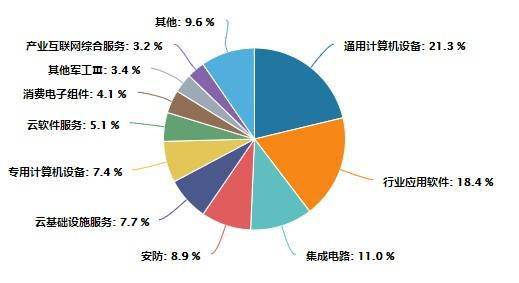
细分结构(2023年估算):
- 网络与边界安全软件:约30%(防火墙、VPN等传统品类增速放缓)
- 端点与终端安全:约18%(EDR/XDR增速超25%)
- 数据安全软件:约15%(增速超30%,隐私计算、数据分类分级为热点)
- 身份与访问管理:约10%(零信任推动高增长)
- 安全管理与审计:约12%
- 云安全、工控安全及其他:约15%
2.3 供需特征
需求侧: 政府、金融、电信为前三大行业客户,合计占比超55%;能源、交通、医疗行业增速领先。中小企业市场因预算与人才限制,渗透率仍低,但SaaS化模式正在降低门槛。
供给侧: 国内厂商在防火墙、终端安全、数据安全等品类已实现进口替代,但高端安全分析平台、隐私计算底层框架、代码安全审计工具等领域仍存差距。产品同质化竞争与价格战在传统品类较为突出。
2.4 技术热点与趋势
- AI安全: 大模型用于威胁狩猎、告警降噪、自动化编排;同时模型自身安全(对抗攻击、数据投毒)成为新课题。
- 零信任: 从“身份验证”扩展至“持续评估+动态授权”,与SASE融合交付。
- 数据安全治理: 分类分级、DLP、数据脱敏、隐私计算一体化平台成为大型企业刚需。
- 云原生安全: CNAPP(云原生应用保护平台)整合CWPP、CSPM、CIEM能力。
- 安全运营: SOAR与MDR(托管检测与响应)服务化,推动软件向“产品+服务”订阅模式转型。
三、竞争格局分析
3.1 竞争梯队
第一梯队(营收50亿+): 奇安信、深信服、启明星辰(中移资本入主后协同增强)。三家企业合计占国内市场份额约25%-30%,产品线覆盖广,渠道与服务网络完善。
第二梯队(营收10-50亿): 绿盟科技、天融信、安恒信息、亚信安全、山石网科等,在细分领域(如漏洞管理、数据安全、云安全)具备差异化优势。
第三梯队: 新兴创业公司(如专注隐私计算、API安全、BAS入侵模拟等)及互联网厂商安全业务(阿里云、腾讯安全、华为安全),在云原生与SaaS模式上冲击传统格局。
外资厂商: Palo Alto、CrowdStrike、Fortinet等在国内份额有限(约5%-8%),主要在跨国企业与高端市场。
3.2 市场集中度与竞争态势
整体CR5约35%-40%,低于欧美成熟市场(CR5超50%),行业仍处整合期。竞争焦点从“合规资质+产品堆叠”转向“实战效果+运营服务+生态协同”。并购整合活跃(如中电科、中移动等国资入股),国资背景与行业理解成为政企市场关键竞争力。
3.3 细分赛道竞争要点
- 数据安全: 安恒信息、美创科技、天空卫士等与综合厂商竞合;隐私计算领域蚂蚁、华控清交等跨界的“技术原生”公司领先。
- 终端安全: 奇安信、深信服、EDR新锐(如青藤云安全)竞争激烈,XDR整合能力成胜负手。
- 云安全: 云厂商(阿里、腾讯、华为)依托基础设施优势占据原生安全市场,独立厂商在混合云与多云场景以“第三方中立”定位切入。
四、投资前景与机会
4.1 投资逻辑
- 合规+实战双轮驱动: 等保、关基、数据出境等政策持续加码,实战化攻防演练常态化,预算刚性。
- 国产化替代: 信创生态下,核心安全软件需适配国产芯片与操作系统,本土厂商受益。
- 订阅制转型: 安全即服务(SECaaS)模式改善收入质量(ARR占比提升),MDR、SOC运营服务打开空间。
- 新技术红利: AI安全、零信任、隐私计算赛道处于成长期,增速超30%,吸引资本布局。
4.2 重点投资赛道
- 数据安全治理平台: 受益于数据资产入表、分类分级强制执行,2030年市场规模有望超300亿元。
- 云原生安全(CNAPP): 企业上云率超60%,云安全投入占比将从当前不足10%升至2030年的20%+。
- 安全运营服务(MDR/SOC): 中小企业安全人才缺口大,托管服务渗透率提升,服务化软件(如SOAR+威胁情报)具备高粘性。
- AI驱动的威胁检测与响应: 大模型在告警降噪、自动化响应方面效率提升显著,产品溢价能力强。
- 工控安全与车联网安全: 法规强制要求与新兴场景叠加,早期布局者具备先发优势。
4.3 风险因素
- 价格战与同质化: 传统防火墙、终端杀毒等品类毛利率承压。
- 应收账款与回款周期: 政企客户账期长,影响现金流。
- 技术迭代风险: 生成式AI攻防对抗升级,安全产品需持续高研发投入(头部厂商研发费用率15%-25%)。
- 政策落地节奏: 部分细分行业合规执行力度不及预期。
- 人才结构性短缺: 高级安全分析、AI安全复合型人才争夺激烈。
4.4 投资建议
对于一级市场投资者,重点关注拥有核心算法/数据积累的早期公司(数据安全、AI安全方向),以及具备垂直行业深度解决方案能力的成长期企业;对于二级市场,关注产品线完整、销售渠道下沉能力强、向订阅制转型顺利的头部厂商,同时留意国资整合带来的估值重塑机会。2030年前行业集中度提升为确定性趋势,头部企业利润率有望改善。
五、结论
2024-2030年中国信息安全软件行业将处于高速成长期,市场规模有望实现3倍以上增长。竞争格局在合规与实战双重逻辑下加速分化,技术领先、模式创新与生态协同将成为胜负关键。投资机会聚焦数据安全、云原生安全、安全运营服务与AI安全四大主线,同时需警惕传统品类同质化竞争与研发投入风险。整体而言,行业兼具成长确定性与技术变革弹性,是数字经济时代值得长期配置的战略性赛道。